
決算は赤字で、法人税は0円。それなのに、県と市に納める税金だけは毎年残る。会社を持って最初の決算で、このことに戸惑った経験はありませんか。
この税金の正体は、法人住民税の「均等割」です。この記事では、赤字の会社に何が残るのか、八千代市に事務所がある小さな会社ならいくらになるのか、いつ・どこへ納めるのか、を順に整理します。
赤字の年に残るのは、法人住民税の均等割
会社には、国の法人税のほかに、県と市に納める法人住民税と、県に納める法人事業税がかかります。このうち法人住民税は、2つの部分でできています。法人税の額に税率を掛けて計算する「法人税割」と、会社のもうけに関係なく定額でかかる「均等割」です。
赤字で所得(法人税の計算のもとになる、事業年度(会社の会計の1年)ごとのもうけのことです)がなければ、法人税は0円です。法人税割は法人税の額に税率を掛けるので、これも0円になります。小さな会社の法人事業税も所得に税率を掛けて計算するため、所得がなければかかりません。残るのが均等割です。消費税は所得とは別の仕組みの税金で、納める義務のある会社は赤字でも納めることがあります。この記事では扱いません。
| 税金 | 納める先 | 計算のもと | 赤字(所得なし)の年 |
|---|---|---|---|
| 法人税 | 国(税務署) | 所得 | かからない |
| 法人事業税 | 県 | 所得 | かからない |
| 法人住民税(法人税割) | 県・市 | 法人税の額 | かからない |
| 法人住民税(均等割) | 県・市 | 資本金等の額・従業者数 | かかる |
千葉県の案内も、均等割は「法人の所得の有無にかかわらず、資本金等の額によって一律に課されます」と説明しています。県や市に事務所を置いて活動している以上、その地域の行政サービスにかかる費用を、もうけの大小に関係なく分担してもらう、という考え方の税金です。
均等割の金額は、資本金等の額と従業者数で決まる
均等割の金額を決めるのは、会社の「資本金等の額」です。資本金等の額とは、法人税法で「法人が株主等から出資を受けた金額」として定められている額です。均等割では、この資本金等の額が、資本金と資本準備金(出資を受けたお金のうち、資本金に組み入れなかった部分)の合計を下回る場合、合計のほうで区分を判定します。
県の分は、資本金等の額だけで決まります。千葉県の法人県民税の均等割のうち、小さな会社に関係する部分は次のとおりです。
| 資本金等の額 | 千葉県の均等割(年額) |
|---|---|
| 1,000万円以下 | 2万円 |
| 1,000万円を超え1億円以下 | 5万円 |
市の分は、資本金等の額に加えて、市内の事務所で働く従業者の数(役員も含みます)が50人以下か、50人を超えるかでも分かれます。八千代市の法人市民税の均等割のうち、小さな会社に関係する部分は次のとおりです。
| 資本金等の額 | 市内の従業者数 | 八千代市の均等割(年額) |
|---|---|---|
| 1,000万円以下 | 50人以下 | 5万円 |
| 1,000万円以下 | 50人超 | 12万円 |
| 1,000万円を超え1億円以下 | 50人以下 | 13万円 |
| 1,000万円を超え1億円以下 | 50人超 | 15万円 |
たとえば、資本金300万円、従業者が数名の会社が八千代市だけに事務所を持っている場合、均等割は千葉県2万円と八千代市5万円で、合わせて年7万円です。赤字の年でも、この7万円は納めることになります。
市の税率は、地方税法が定める「標準税率」(市町村が通常使う税率)をもとに、それぞれの市が条例で決めています。標準税率を超える税率にすることもでき、その上限は標準税率の1.2倍です。八千代市と千葉県の均等割は、いずれも標準税率と同じ額です。ほかの市に事務所がある場合は、その市の法人市民税のページに税率が載っています。この記事の千葉県と八千代市の税率は、2026年10月に両方の公式ページで確認したものです。
根拠条文|地方税法第312条(法人の均等割の税率)
要旨:市町村の法人の均等割は、資本金等の額と市町村内の従業者数(役員を含む)に応じて定められています。資本金等の額が1,000万円以下で従業者数が50人以下の会社の標準税率は年5万円です。市町村は標準税率の1.2倍を超える税率にはできません。事務所を持っていた期間が1年に満たないときは月割で計算します。
※以下は条文の原文です。読みづらければ読み飛ばして、上の要旨だけ読んで先へ進んで大丈夫です。
第三百十二条 法人に対して課する均等割の標準税率は、次の表の上欄に掲げる法人の区分に応じ、それぞれ同表の下欄に定める額とする。
一 (略)ホ 資本金等の額を有する法人(略)で資本金等の額が千万円以下であるもののうち、市町村内に有する事務所、事業所又は寮等の従業者(政令で定める役員を含む。)の数の合計数(略)が五十人以下のもの 年額 五万円
二 資本金等の額を有する法人で資本金等の額が千万円以下であるもののうち、従業者数の合計数が五十人を超えるもの 年額 十二万円
(第三号以下略)
2 市町村は、前項に定める標準税率を超える税率で均等割を課する場合には、同項の表の各号の税率に、それぞれ一・二を乗じて得た率を超える税率で課することができない。
(第三項略)
4 第一項又は第二項に定める均等割の額は、当該均等割の額に、前項第一号の法人税額の課税標準の算定期間若しくは同項第二号の期間又は同項第三号の期間中において事務所、事業所又は寮等を有していた月数を乗じて得た額を十二で除して算定するものとする。この場合における月数は、暦に従つて計算し、一月に満たないときは一月とし、一月に満たない端数を生じたときは切り捨てる。
年の途中で事務所を持った・閉じたときは月割
均等割は年額で決まっていますが、事業年度の途中で事務所を置いたり閉じたりした場合は、その市や県に事務所を持っていた月数で月割にします。計算式は「年額×事務所を持っていた月数÷12」です。
月数の数え方には決まりがあり、全体が1か月に満たないときは1か月として数え、1か月を超えて端数が出たときは端数を切り捨てます。たとえば3月決算の会社が、10月1日に事務所をほかの市から八千代市へ移した場合、八千代市に事務所があったのは10月から3月までの6か月なので、八千代市の均等割は5万円×6÷12=2万5千円です。移す前の市にも、4月から9月までの6か月分を納めます。
いつ、どこへ納めるか
均等割は、法人税と同じ時期に、県と市それぞれへ申告して納めます。県や市から金額を知らせる通知が届いて払う税金ではなく、会社が自分で税額を計算して申告書を出す仕組みです。赤字で法人税が0円の年も、県と市への申告書は出します。
| 申告の種類 | 期限 | 納める均等割 |
|---|---|---|
| 確定申告(毎年) | 原則として、事業年度終了の日の翌日から2か月以内 | 1年分(中間で納めた分を差し引く) |
| 中間申告(事業年度の途中で行う申告。法人税の中間申告が必要な会社だけ) | 事業年度開始の日以後6か月を経過した日から2か月以内 | 半年分 |
3月決算の会社なら、確定申告の期限は原則として5月31日です(休日にあたるときは休日明けの日)。中間申告は、千葉県の案内では「事業年度が6か月を超え、法人税の中間申告額が10万円を超える法人」が対象です。前の年度も赤字だった会社であれば、中間申告はなく、確定申告のときに1年分をまとめて納めることになります。
提出先は、県の分が会社の所在地を受け持つ千葉県の県税事務所(八千代市は千葉西県税事務所)、八千代市の分が八千代市(市民税課)です。いずれも、地方税の電子申告の仕組みであるeLTAX(エルタックス)で電子申告ができます。
申告書とは別に、税金を納めるときに使うのが納付書です。八千代市の納付書は市のダウンロードページに様式があり、次のような形です。「均等割額」の欄に、自分で計算した金額を書き入れます。千葉県の様式は県の様式ページにあり、県はeLTAXで申告した実績のある会社に、納付書と税率表を送ると案内しています。
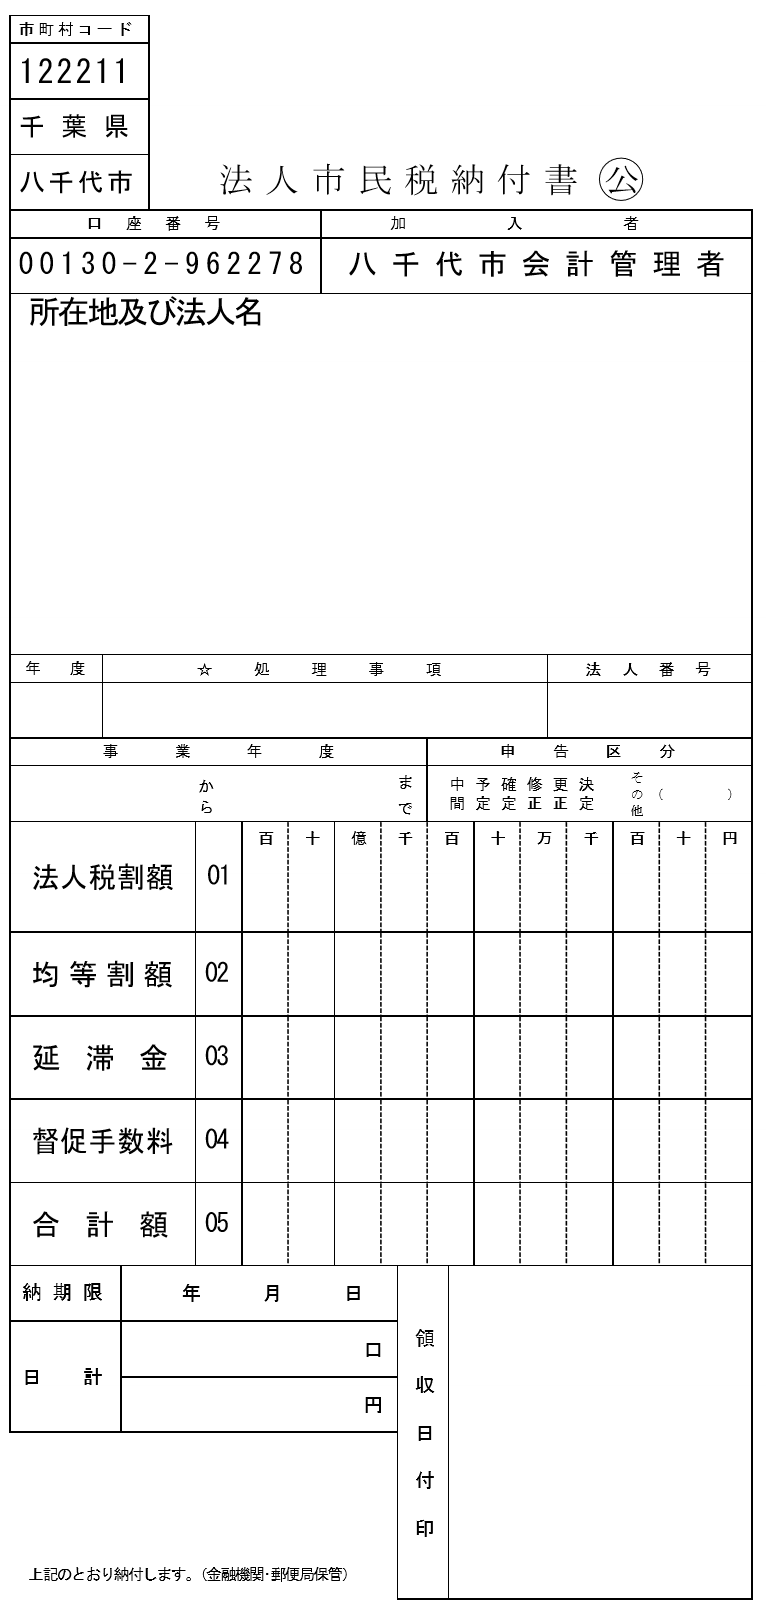
八千代市の納付書で納付できる場所は様式に載っていて、指定の金融機関、八千代市役所・各支所・連絡所、ゆうちょ銀行・郵便局(納期限内に限る)です。
均等割は、会社の経費(損金)にはならない
均等割は会社が払う税金ですが、法人税の計算では損金(法人税の計算上、費用として差し引ける金額)になりません。法人税法第38条第2項が、地方税法による道府県民税・市町村民税を損金に算入しないと定めているためです。法人住民税は、法人税割も均等割も同じ扱いです。
払った均等割を帳簿で費用として処理していても、法人税の申告書では、その分を所得に足し戻して計算します。均等割を払ったからといって、その年の法人税が減るわけではありません。
よくある疑問
Q. 期限を過ぎてしまった場合や、去年の分を出していなかった場合は。
A. 出していない年の分も、申告書を出して納めます。納期限を過ぎると、税額のほかに延滞金がかかることがあります。千葉県の場合、令和8年中の延滞金の割合は年2.8%と年9.1%の2段階です。納める日までの期間に応じて計算するので、早く申告して納めるほど負担は小さくなります。八千代市の納付書にも延滞金の欄があります。
Q. 資本金を増やすと、均等割は変わりますか。
A. 資本金等の額が1,000万円を超えると区分が上がります。八千代市に事務所があり従業者が50人以下の会社なら、千葉県5万円と八千代市13万円で年18万円になり、1,000万円以下のときの年7万円から11万円増えます。この差は、増資の判断材料になります。
まとめ
- 赤字で所得がなければ、法人税・法人事業税・法人住民税の法人税割はかかりません。法人住民税の均等割は残ります
- 均等割は、県の分は資本金等の額、市の分は資本金等の額と市内の従業者数で決まります
- 資本金等の額が1,000万円以下・従業者50人以下の会社が八千代市に事務所を持つ場合、千葉県2万円と八千代市5万円で年7万円です
- 事業年度の途中で事務所を置いた・閉じた場合は月割で計算します
- 法人税と同じく、原則として事業年度終了の日の翌日から2か月以内に県と市へ申告して納めます。赤字で法人税が0円の年も、申告書は出します
- 均等割は、法人税の計算では損金になりません
法人の税金と個人事業主の税金の違いは、法人と個人事業主、その違いについてでも比べています。均等割は金額が毎年ほぼ決まっている税金なので、決算月の2か月後に7万円前後の支払いがある、と資金繰りの予定に入れておけば、赤字の年に慌てずに済みます。