
11月に入ると、年末調整の書類をそろえる時期です。社長やご家族が給与計算と一緒に年末調整も担当している会社では、毎年なんとか終わらせてはいるものの、何を、いつまでに、誰から集めて、どこへ出すのか、時期が来るたびに調べ直していませんか。
この記事では、小さな会社が年末調整でやることを、従業員から集める書類、12月の精算、1月の納付と提出の順に整理します。令和8年分は基礎控除などの改正があり、12月の年末調整から反映させる必要があるので、その点もあわせて確認します。
年末調整は、会社が従業員の1年分の所得税を精算する手続き
会社は、毎月の給与から所得税を差し引いて国に納めています(源泉徴収)。ただ、毎月差し引く額は税額表に当てはめた概算なので、1年分を合計すると、本来の所得税の額とずれが出ます。生命保険料を払っていたり、年の途中で扶養する家族が増えたりすると、そのずれは大きくなります。
そこで、その年の最後の給与を支払うときに、1年分の正しい所得税を計算し直し、差し引きすぎた分は従業員に返し、足りない分はその給与から差し引きます。これが年末調整です。対象になるのは、会社に「扶養控除等申告書」を出している人で、その年の給与が2,000万円以下の人です。社長などの役員も、パートやアルバイトの人も、会社に扶養控除等申告書を出していれば対象になります。反対に、扶養控除等申告書を出していない人(ほかの会社にも勤めていて、そちらに出している人など)は、この会社では年末調整をしません。所得税の精算が必要なら、本人が確定申告で行います。
根拠条文|所得税法第190条(年末調整)
要旨:扶養控除等申告書を出した従業員で、その年の給与が2,000万円以下の人については、その年最後の給与を支払うときに、1年分の所得税と、それまでに差し引いた額との過不足を精算します。足りない分は、その給与から差し引いて翌月10日までに国に納めなければなりません。
※以下は条文の原文です。読みづらければ読み飛ばして、上の要旨だけ読んで先へ進んで大丈夫です。
第百九十条 給与所得者の扶養控除等申告書を提出した居住者で、第一号に規定するその年中に支払うべきことが確定した給与等の金額が二千万円以下であるものに対し、その提出の際に経由した給与等の支払者がその年最後に給与等の支払をする場合(その居住者がその後その年十二月三十一日までの間に当該支払者以外の者に当該申告書を提出すると見込まれる場合を除く。)において、同号に掲げる所得税の額の合計額がその年最後に給与等の支払をする時の現況により計算した第二号に掲げる税額に比し過不足があるときは、その超過額は、その年最後に給与等の支払をする際徴収すべき所得税に充当し、その不足額は、その年最後に給与等の支払をする際徴収してその徴収の日の属する月の翌月十日までに国に納付しなければならない。(各号略)
従業員から集める書類
年末調整の計算には、従業員本人に書いてもらう申告書が必要です。主なものは次の4つです。
| 書類 | 出してもらう人 | 確認すること |
|---|---|---|
| 扶養控除等(異動)申告書 | 年末調整を受ける全員 | 年の初めに出してもらった内容から、扶養する家族などに変わりがないか。変わった人には「異動申告書」(扶養控除等申告書の出し直し)を出してもらう |
| 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書 | 年末調整を受ける全員 | 本人の1年分の所得の見積額と、基礎控除の額。配偶者控除・配偶者特別控除や、19歳以上23歳未満の家族についての控除(特定親族特別控除)を受ける人は、その欄も(名前はずいぶん長いですが、1枚の書類です) |
| 保険料控除申告書 | 生命保険料・地震保険料などを払った人 | 保険会社から届いた控除証明書が添えられているか |
| 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人 | 税務署から届いた申告書と、金融機関の年末残高証明書がそろっているか |
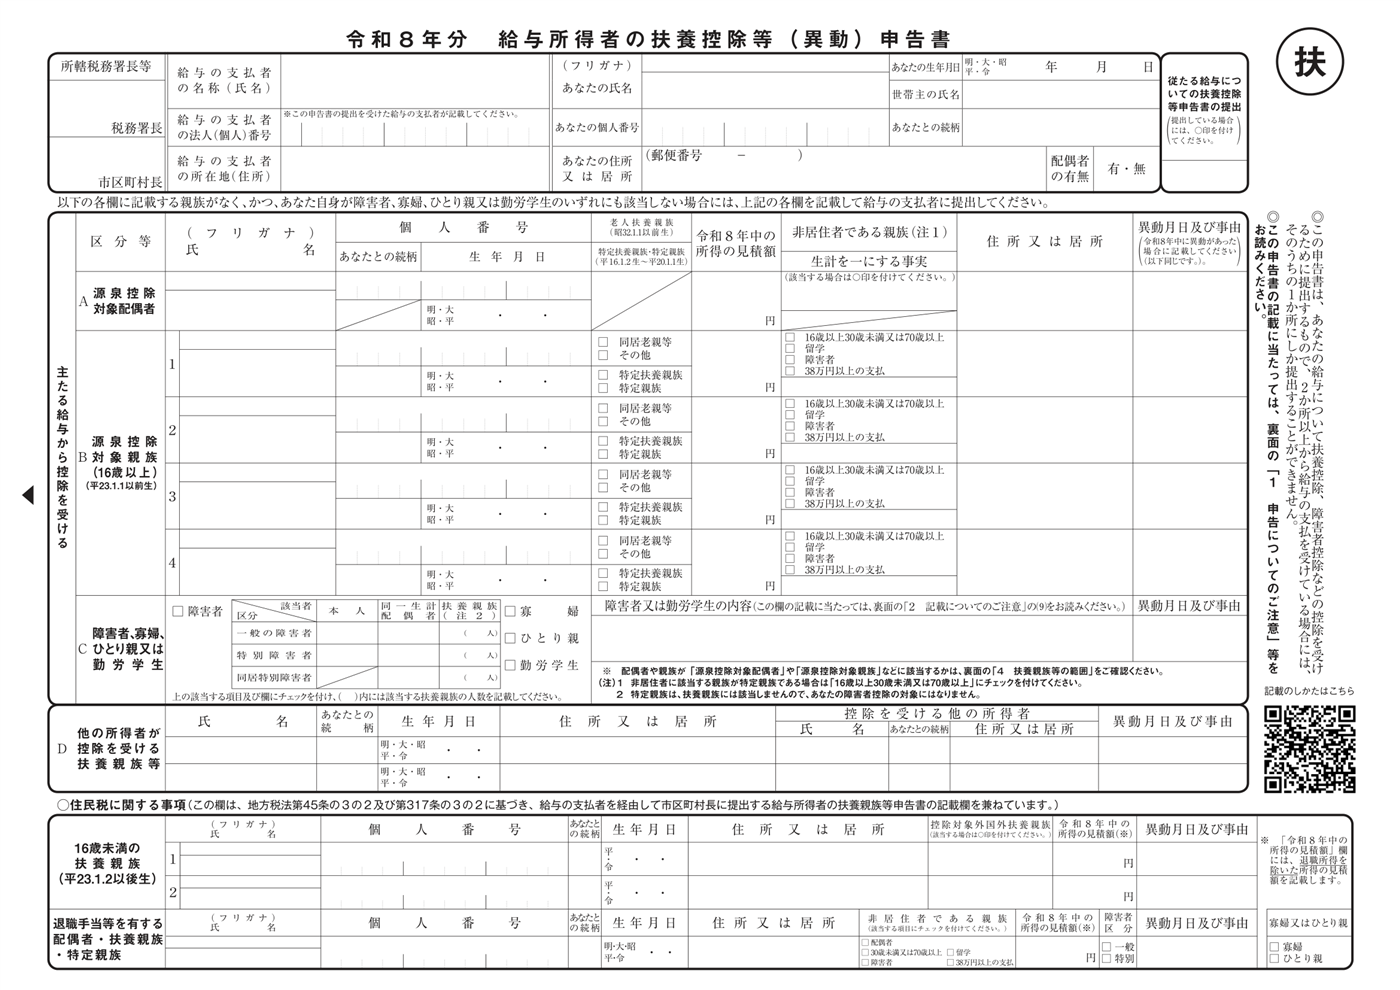
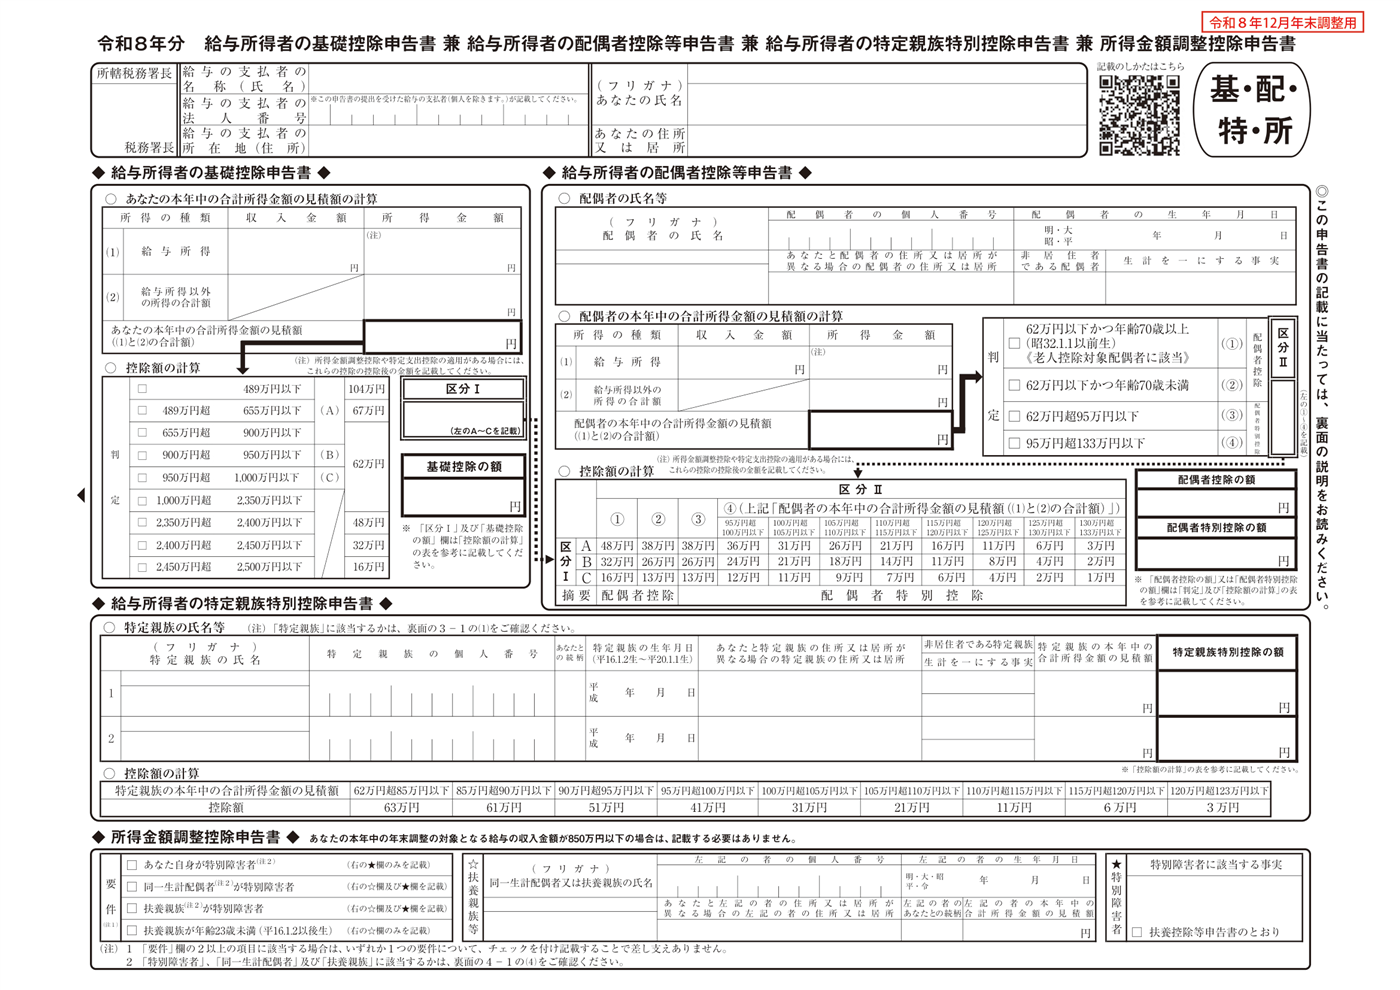
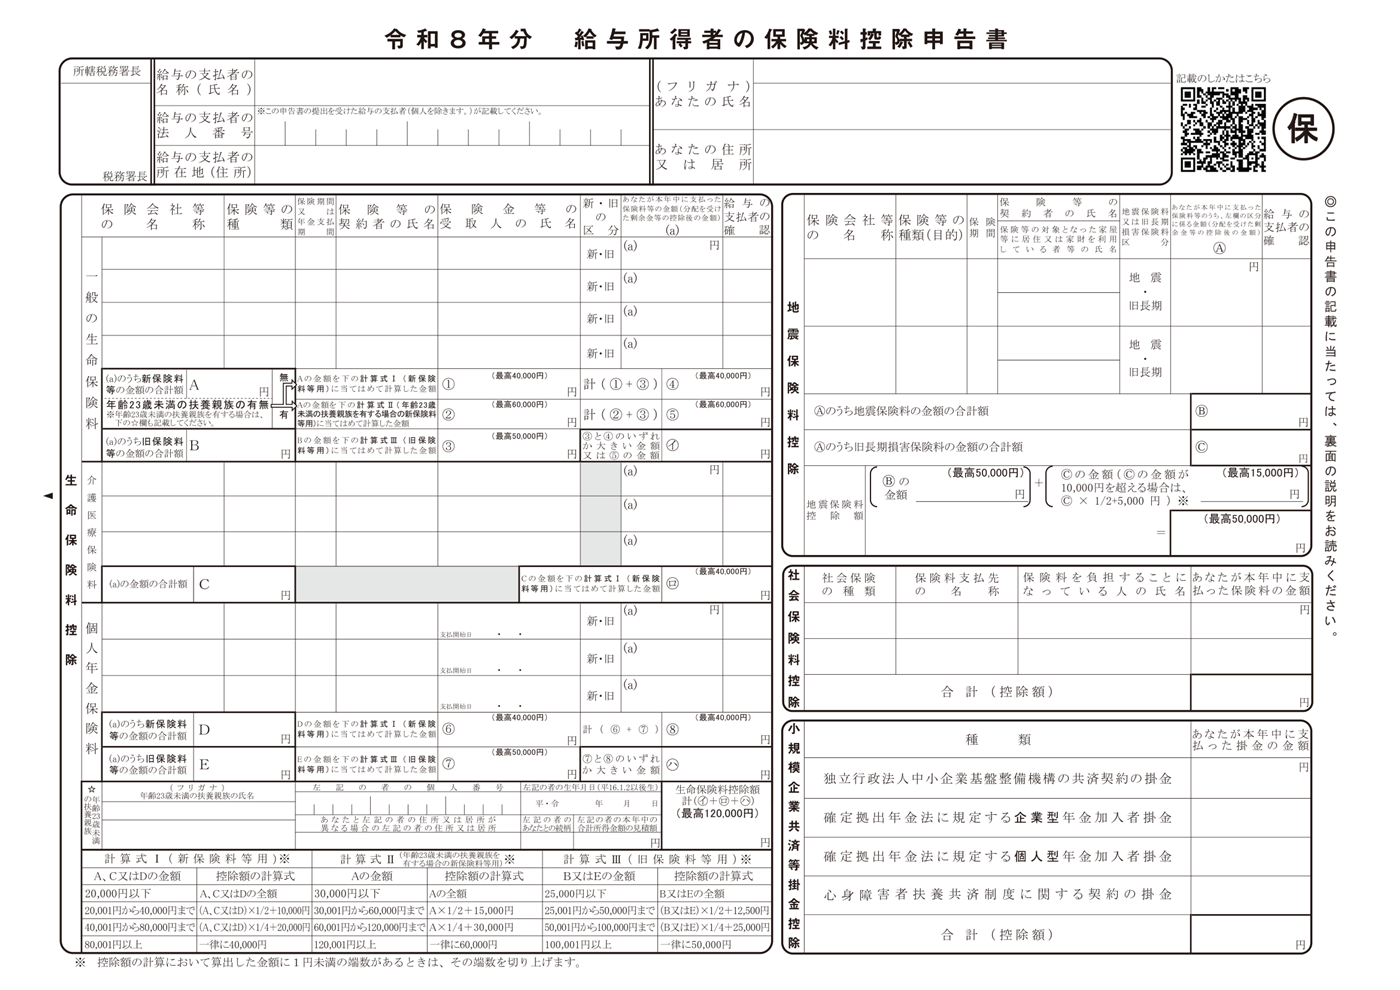
2つ目の申告書は、4つの申告書を1枚にまとめた様式です。令和8年分は改正にあわせて前年から様式が変わっています。基礎控除は、この申告書が出ていないと年末調整で適用できません。去年の様式を使い回したり、提出を受け忘れたりしないよう、国税庁のサイトから令和8年分の様式を取り直してください。
年の途中で入社した人がいる場合は、前の勤め先の「源泉徴収票」もあわせて出してもらいます。その年に前の勤め先から受け取った給与も合わせて年末調整をするためで、源泉徴収票で前の勤め先の給与や差し引かれた税額を確認できないと、この会社では年末調整ができず、本人が確定申告をすることになります。
翌年(令和9年)分の扶養控除等申告書は、翌年最初の給与の前日までに出してもらう書類です。年末調整の書類と一緒に配っておけば、回収が1回で済みます。会社員だった頃、毎年この時期に同じような書類を2枚書いた覚えがある方もいるかもしれません。それは、勤め先が今年分と翌年分の申告書をまとめて配っていたのだと思います。
令和8年分の年末調整で変わった点
令和8年度の税制改正で、次のような見直しが行われました。改正は原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます。国税庁は、令和8年12月に行う年末調整などに変更が生じ、11月までの源泉徴収の事務には変更はないと案内しています。
- 基礎控除の引上げ(合計所得金額に応じて、最大104万円)
- 給与所得控除の最低保障額の引上げ(65万円から74万円へ)
- 扶養親族などの所得要件の見直し(配偶者控除や扶養控除の対象になる家族の合計所得金額が62万円以下に)
- 23歳未満の扶養親族がいる人の生命保険料控除の特例の新設(保険料控除申告書に、23歳未満の扶養親族の有無と、その家族の氏名などを書く欄が加わっています)
小さな会社で特に気をつけたいのは、3つ目です。所得要件が上がったことで、これまで扶養控除の対象外だった家族が、今年から対象になる従業員が出てきます。ここでいう所得は、家族本人の給与の額そのものではなく、給与から給与所得控除を差し引いた額です。収入が給与だけの家族なら、給与収入136万円以下が目安になります(令和7年分は123万円以下でした)。その場合は、「異動申告書」を出してもらう必要があります。異動申告書といっても別の様式があるわけではなく、年の初めに出してもらった扶養控除等申告書に、新しく対象になった家族を書き加えて出し直してもらうものです。国税庁は、その際「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書くよう案内しています。
出してもらう時期は、原則として、令和8年12月1日以後に最初に給与を支払う日の前日までです。ただし、年末調整をするときまでに出してもらえれば、その内容で年末調整ができます。また国税庁は、改正を反映した年末調整の書類を12月1日より前に出してもらってもかまわないとしています。11月に年末調整の書類を配るときに一緒に出してもらえば、回収は1回で済みます。その際、「家族の所得の条件が変わったので、扶養に入れる家族がいないか確認してください」と一言添えておくと、出し漏れを防げます。なお、11月30日までに支払う給与の計算では、新しく対象になった家族は、まだ扶養する家族の人数に数えません。
11月から2月までのスケジュール
令和8年分の年末調整を、書類の準備から1月の提出まで並べると、次のようになります。給与を月1回、月末に支払う会社の例です。
図解|令和8年分の年末調整のスケジュール(給与が月末払いの会社の例)
① 11月:書類を配って集める
令和8年分の申告書(4つ)と、令和9年分の扶養控除等申告書を配る。12月の給与計算の前までに回収し、控除証明書がそろっているか確認する
② 12月:12月に支払う給与で精算する
1年分の所得税を計算し直し、差し引きすぎた分は従業員に返し、足りない分はその給与から差し引く
改正は12月1日施行
12月の年末調整から、改正後の基礎控除などで計算する
③ 令和9年1月12日(火)まで:所得税を納める
12月分の源泉所得税を、年末調整の結果を反映して納める(納期の特例を受けている会社は1月20日(水)まで)
④ 令和9年2月1日(月)まで:源泉徴収票を渡し、市区町村へ出す
全員に源泉徴収票を渡し、従業員が住んでいる市区町村へ給与支払報告書を出す
ここでいう「12月の給与」は、12月に支払う給与のことです。年末調整は、その年に支払うことが確定した給与(支給日がその年中に来る給与)で計算するためです。たとえば月末締め・翌月末払いの会社なら、12月末に支払う11月分の給与で精算し、その給与明細に過不足額を載せます。12月に働いた分の給与は翌年1月に支払うので、翌年の分として扱います。なお、精算した額を給与とは別に振り込む会社もありますが、その場合も計算は12月に支払う給与で行い、支払い方だけを分けています。
精算した結果、差し引きすぎた分(過納額)を従業員に返すときは、その返す額を、会社が納める12月分の源泉所得税(納期の特例を受けている会社は7月から12月までの分)から差し引きます。足りない分(不足額)を差し引くと、その月の税引き後の手取りが、1月から前月までの平均の70%未満になる従業員については、税務署の承認を受けて、翌年1月と2月に分けて差し引くこともできます。
1年分の所得税の計算は、多くの給与計算ソフトにある年末調整の機能で行えます。ソフトを使っていない会社でも、国税庁が「年末調整計算シート」(Excelのファイル)を無料で公開していて、給与の総額や扶養する家族の人数などを入れると計算できます。令和8年分は改正があるので、どちらを使う場合も令和8年分に対応したものかを確かめてください。
給与から差し引いた所得税は、原則として、給与を支払った月の翌月10日までに、毎月納めます。12月に支払った給与の分(年末調整の精算を含む)なら、翌年1月10日が期限です。ただし、期限が土日・祝日などの休日にあたるときは、休日明けの日が期限になります(国税通則法第10条第2項)。令和9年は1月10日が日曜日、翌11日が成人の日のため、③の期限は12日(火)です。
この毎月の納付を年2回にまとめられるのが、納期の特例です。給与を支払う人数が常時10人未満の会社が、税務署の承認を受けて使える仕組みで、1月から6月までの分を7月10日までに、7月から12月までの分を翌年1月20日までに納めます。年末調整の分は後者に含まれるので、承認を受けている会社の期限は1月20日(水)です。
1月に出す書類と、令和9年から始まる「みなし提出」
年末調整が終わったら、従業員ごとに「給与所得の源泉徴収票」と「給与支払報告書」を作ります。源泉徴収票は従業員に渡すもの、給与支払報告書は従業員の住民税の計算のために、令和9年1月1日時点で従業員が住んでいる市区町村へ出すものです。どちらも、令和9年2月1日(月)までです(通常の期限は1月31日で、令和9年は日曜日にあたるため、1月の納付と同じく翌日に延びます)。
令和9年1月1日からは、「源泉徴収票のみなし提出の特例」が始まります。市区町村へ給与支払報告書を出せば、税務署へも源泉徴収票を出したものとみなされ、税務署提出用の源泉徴収票を別に作って出す必要がなくなる仕組みです。ただし、従業員に渡す源泉徴収票は、これまでどおり全員分を作って渡す必要があります。
税務署へ出す法定調書合計表(源泉徴収票や支払調書の枚数・金額をまとめた書類)を含め、みなし提出の特例が始まったあとの具体的な出し方は、国税庁の「源泉徴収票のみなし提出の特例」の案内で確認してください。1月に出す書類は、別の記事でまとめて整理する予定です。
まとめ
- 年末調整は、その年最後の給与を支払うときに、従業員の1年分の所得税を精算する手続きです。社長などの役員も、扶養控除等申告書を出していれば対象です
- 11月に、令和8年分の申告書4つと、令和9年分の扶養控除等申告書を配って集めます。基礎控除などの申告書は令和8年分の新しい様式を使います
- 令和8年分は、基礎控除などの改正が12月1日に施行されます。扶養の対象になる家族の所得要件も変わったため、異動申告書の出し漏れに気をつけます
- 12月分の源泉所得税は令和9年1月12日(納期の特例は1月20日)まで、源泉徴収票の交付と給与支払報告書の提出は2月1日までです
- 令和9年からは、給与支払報告書を出せば、税務署提出用の源泉徴収票は出さなくてよくなります。従業員への交付は引き続き必要です
年末調整は、書類が集まりさえすれば、あとは計算と精算です。手間がかかるのは11月の回収なので、配る日と締切を早めに決めて、従業員に伝えておくと、12月の給与計算に間に合わせやすくなります。